Inversión y gestión de carteras
Tu cartera de fondos a medida, con seguimiento.
Has estado trabajando y ahorrando toda tu vida. Ahora toca que tu dinero trabaje para ti.
Soy Álvaro Pérez Aledo. Te ayudo a invertir con un plan claro y con el respaldo de una entidad regulada por la CNMV.
Acceso a más de 15.000 fondos de más de 350 gestoras internacionales. Elijo por criterio, no por casa.
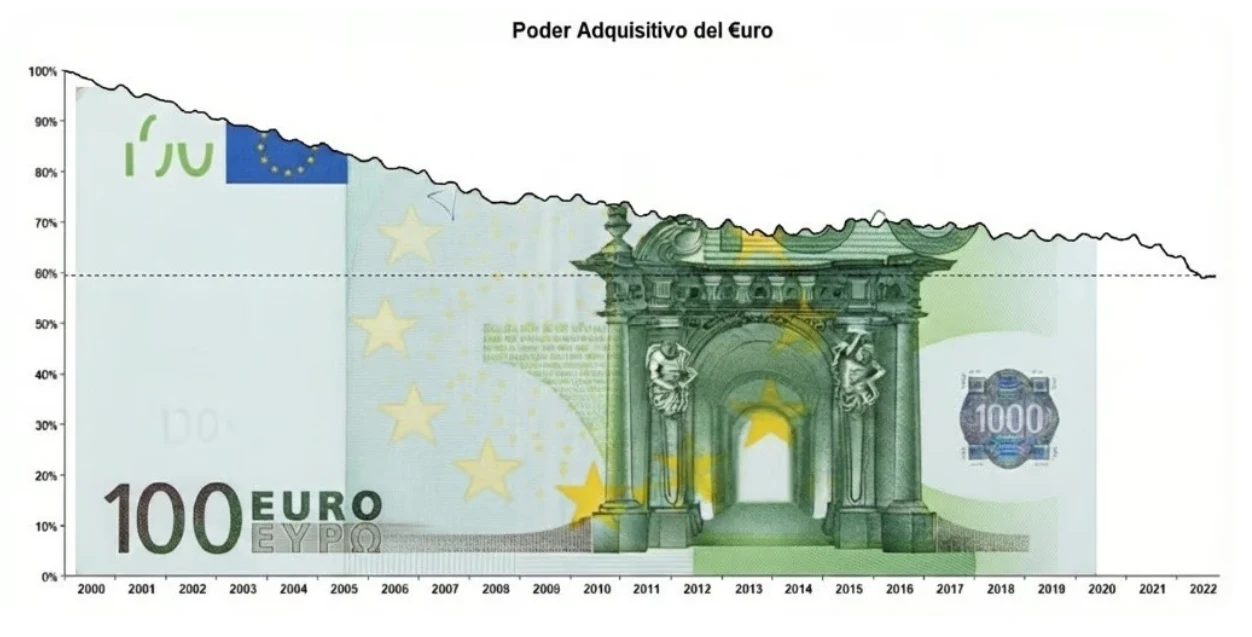
Lo que en el año 2000 podías comprar con 100 €, hoy requiere casi el doble de esfuerzo.
Tener el dinero "parado" en el banco no es seguridad: es aceptar un empobrecimiento silencioso del 45 % en los últimos 25 años.
"El tiempo es tu mayor aliado si inviertes, pero tu peor enemigo si no haces nada."
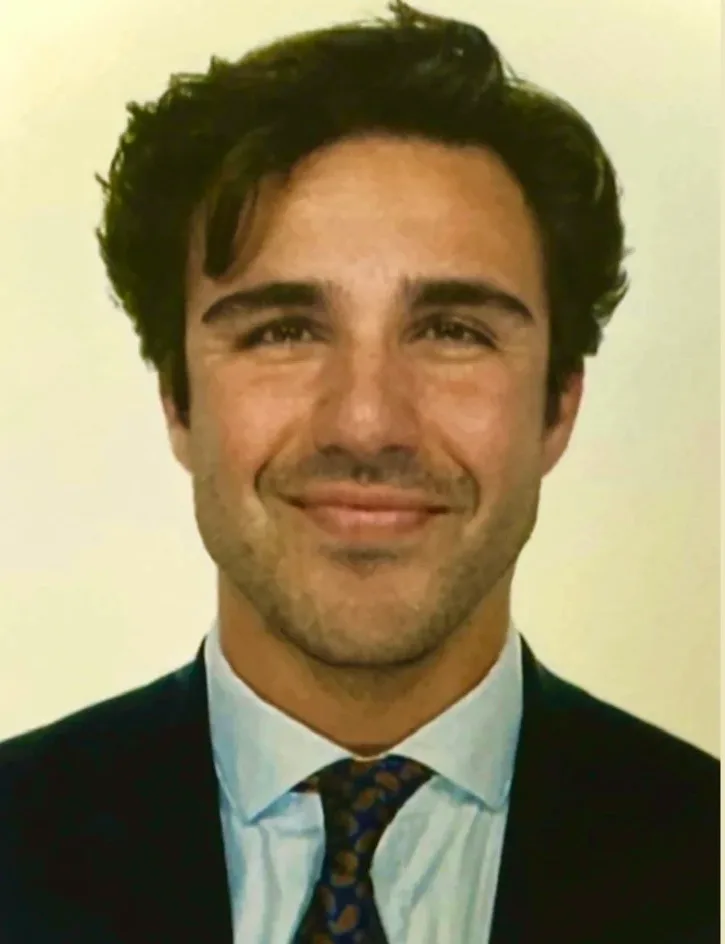
Tras años de experiencia en banca privada gestionando el patrimonio de particulares y empresas en una entidad boutique, comprendí que para ofrecer un servicio verdaderamente alineado con los intereses del cliente debía dar el salto a la gestión autónoma. Hoy, como agente financiero, mi prioridad no es vender productos, sino acompañar a personas en la consecución de sus metas vitales.
Estudié Derecho y Administración de Empresas en la Universidad de Alicante, con una estancia en la SGH Business School de Varsovia, y cuento con la certificación profesional exigida por la normativa MiFID II, obtenida en la Universitat Politècnica de València y el Santander Financial Institute. En 2025 fui nominado Banquero Promesa del Año por la revista Citywire.
Entiendo las finanzas como una herramienta de libertad, no como un lenguaje indescifrable. Por eso soy embajador de Finect, donde creo contenido educativo. Para mí, un cliente bien formado es un cliente que invierte con tranquilidad: me esfuerzo en que entiendas el porqué de cada decisión.
Agente exclusivo de Mapfre Inversión S.V., inscrito con el nº 63 en el registro de agentes de la CNMV.
Mi actividad presencial se desarrolla en la oficina de Mapfre Gestión Patrimonial en el Edificio Carbonell, en plena Explanada de Alicante. No es una oficina abierta al público: eso permite trabajar con privacidad y sin interrupciones. Las reuniones son bajo cita previa. Si prefieres no desplazarte, ofrezco mi servicio de manera 100 % online.
Tu cartera de fondos a medida, con seguimiento.
Cuánto necesitas y cómo cobrarlo después.
Qué te cobran y qué riesgo asumes de verdad.
Herencia y ahorro para hijos y nietos.
El primer día no hablamos de productos. Hablamos de ti: de lo que tienes, de lo que te preocupa y de para qué es ese dinero.
En la oficina o por videollamada. Me cuentas qué tienes y qué quieres conseguir; yo te digo con franqueza si puedo ayudarte.
Analizo tu situación, incluidos los productos que ya tienes, y te presento un plan con objetivos, plazos, riesgo y fiscalidad. Lo revisamos hasta que lo entiendes al cien por cien.
Abrimos tu cuenta de valores a tu nombre, ejecutamos el plan y lo revisamos periódicamente. Cuando tu vida o el mercado cambian, ajustamos el rumbo contigo.
Seis situaciones con las que trabajo cada semana. Si alguna se parece a la tuya, la conversación ya está medio hecha. Ver todos los casos en detalle.
Tenía 120.000 € en la cuenta desde que vendió un piso heredado. Su banco le insistía con un fondo garantizado; ella no entendía la letra pequeña y prefería no tocar nada. Mientras, ese dinero había perdido más de una cuarta parte de su poder de compra.
Qué hicimos. Separamos el colchón que necesita líquido (unos 25.000 €) y el resto entró por fases, en seis meses, en una cartera prudente con los costes por escrito. Hoy la revisa conmigo dos veces al año y sabe qué tiene y por qué.
Leer el caso completoAl fallecer su padre, él y su hermana heredaron un piso y unos 90.000 € en cuatro fondos de una entidad desconocida. Entre notaría, Hacienda y la casa que vaciar, el dinero era lo último en lo que podían pensar, y temían equivocarse por prisa.
Qué hicimos. Ordenar antes de decidir: revisamos qué eran los fondos, sus comisiones y su fiscalidad. Tres se traspasaron a alternativas más baratas sin tributar; uno se mantuvo. Después, un plan para cada hermano, porque sus objetivos no eran los mismos.
Leer el caso completoVendieron la casa de la playa que ya no usaban. En dos semanas les llamaron de tres entidades con "una oportunidad" cada una. Querían justo lo contrario: no decidir con prisa y que nadie les colocara nada que no entendieran.
Qué hicimos. Un plan escrito antes de mover un euro: qué parte complementa su pensión, qué parte es para sus hijos y qué impuesto tocaba pagar por la venta. El dinero entró en cuatro tramos a lo largo de un año y hoy cobran una renta mensual de la cartera.
Leer el caso completoLlevaba veinte años aportando a un plan de pensiones de su banco sin mirarlo. Cuando lo miramos juntos, había rentado menos que la inflación. Su pensión pública estimada quedaba muy lejos de su sueldo y no sabía cuánto necesitaba de verdad.
Qué hicimos. Calculamos su cifra objetivo con números, no con sensaciones. Traspasamos el plan a uno de mejor calidad sin coste fiscal, ajustamos las aportaciones para aprovechar la deducción y diseñamos cómo pasará de acumular a cobrar una renta a los 65.
Leer el caso completoIngresaba 100 € al mes en una libreta para cada nieto. Cinco años después el dinero no había crecido nada y, además, ya no era suyo: si un día lo necesitaba, no podía recuperarlo.
Qué hicimos. Un unit linked a su nombre con los nietos como beneficiarios, invertido en una cartera de fondos global. Si lo necesita, lo rescata; el día que falte, cada nieto lo cobra directamente, con una reducción en sucesiones de los primeros 9.195,49 €.
Leer el caso completoCotizaba por la base mínima desde hacía veinte años. El negocio iba bien, pero el dinero estaba repartido en tres bancos sin criterio y la palabra jubilación le producía angustia. Nadie le había hecho nunca la cuenta de qué pensión le quedaría.
Qué hicimos. Unificamos su patrimonio en una sola cuenta de valores, separamos la tesorería del negocio del ahorro personal y construimos su propia pensión privada con aportaciones fiscalmente eficientes. Sabe cuánto tendrá a los 67 en cada escenario.
Leer el caso completoDesliza para ver los seis casos →
Situaciones reales de clientes. Nombres, edades, profesiones y cifras han sido modificados para proteger su privacidad.
Diez minutos bastan para saber si puedo ayudarte. Sin compromiso y sin producto sobre la mesa.
No es que en el banco sean malos profesionales. Es que su modelo les obliga a vender lo suyo. El mío me permite elegir lo tuyo.
No hace falta ser millonario para empezar, solo necesitas constancia. Cuando inviertes, tus beneficios generan nuevos beneficios año tras año. Es el efecto "bola de nieve": el tiempo multiplica tu esfuerzo inicial.
Veamos un ejemplo. Imagina que cuando nace tu hijo decides aportar 300 € al mes a una cuenta de inversión hasta que cumpla 18 años. Habrás aportado 64.800 €, pero gracias al interés compuesto él podría recibir más de 140.000 €* para su universidad, su primera vivienda o su proyecto.
* Suponiendo un 8 % de rentabilidad anualizada, acorde con las medias históricas de la renta variable global. Rentabilidades pasadas no garantizan ganancias futuras.
Haz tus propios números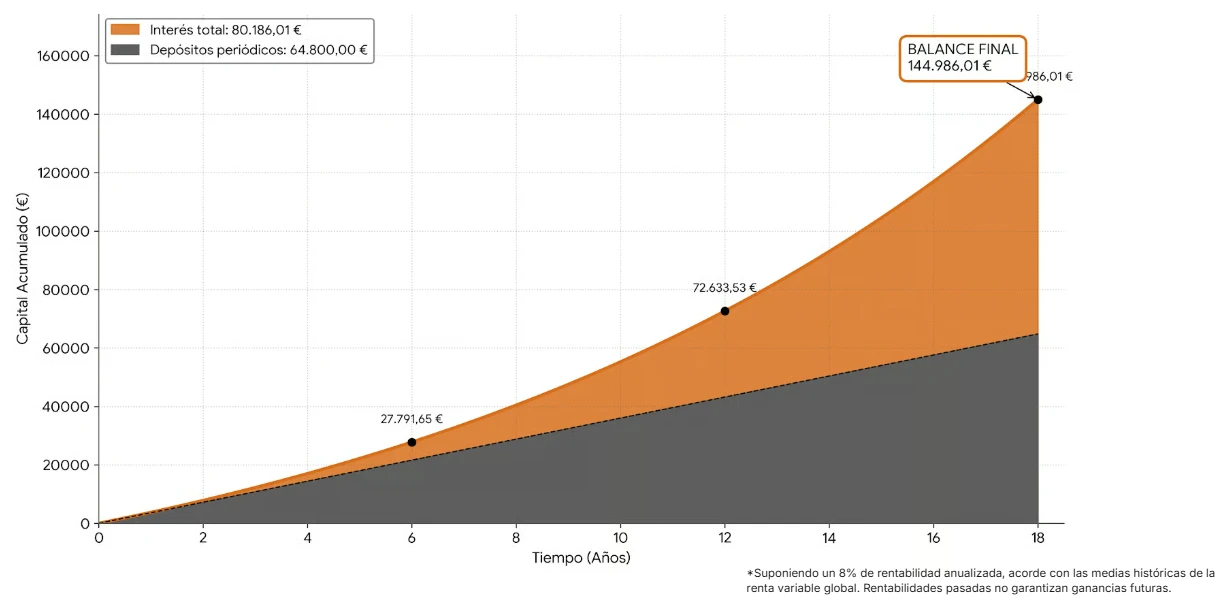
 Ver todas las opiniones en Google
Excelente experiencia desde el primer contacto. Destaco la gran profesionalidad, eficacia y rapidez con la que me ha atendido. Desde la primera consulta ha mostrado un alto nivel de conocimiento, dedicando todo el tiempo necesario a analizar mi caso con interés real y atención personalizada.
Cinco estrellas se quedan cortas, no pongo más porque no las hay. Calidad humana impecable. He llamado por una consulta y ha sido de gran ayuda. Gracias, Álvaro.
Gran asesor. Con consejos adaptados a todos los niveles de conocimiento y asesorías muy productivas. Muy recomendable si quieres invertir de forma inteligente.
Desliza para ver más opiniones →
Lo más rápido es que me llames. Cuarenta y cinco minutos, sin coste y sin compromiso: salgo de la reunión sabiendo si puedo ayudarte y tú, con una idea clara de por dónde empezar.
¿Dudas antes de llamar? Lee las preguntas frecuentes.